
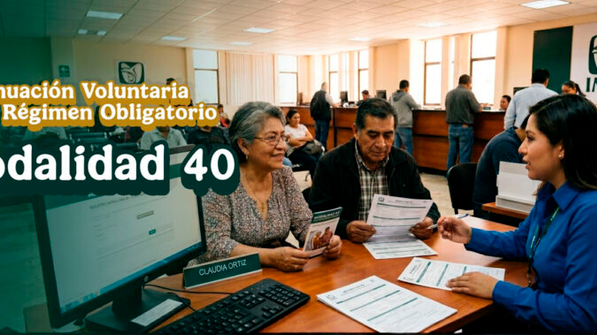
Este esquema permite a algunos trabajadores realizar aportaciones voluntarias para incrementar el monto de su pensión, aunque el beneficio depende de cumplir diversos requisitos.
La Modalidad 40 del Instituto Mexicano del Seguro Social (IMSS) es una opción que permite a ciertos trabajadores continuar realizando aportaciones voluntarias para mejorar el cálculo de su pensión al momento del retiro.
Aunque algunas personas pueden alcanzar una pensión cercana a los 40 mil pesos mensuales, el monto no está garantizado y dependerá de factores como las semanas cotizadas, el salario base elegido y el régimen pensionario al que pertenezca cada trabajador.
¿Quiénes pueden inscribirse a la Modalidad 40?
Para incorporarse a este esquema es necesario cumplir con diversos requisitos establecidos por el IMSS, entre ellos:
- Haber causado baja del Régimen Obligatorio del IMSS.
- Que no hayan transcurrido más de cinco años desde la fecha de baja.
- Contar con al menos 52 semanas cotizadas durante los cinco años previos a la solicitud.
- Estar bajo el régimen pensionario que permite acceder a este beneficio, principalmente la Ley del Seguro Social de 1973.
¿Se puede obtener una pensión de 40 mil pesos?
Especialistas señalan que inscribirse a la Modalidad 40 no garantiza por sí solo una pensión de 40 mil pesos al mes.
El monto final dependerá de distintos factores, entre ellos:
- El total de semanas cotizadas.
- El salario base con el que se realicen las aportaciones.
- El tiempo que el trabajador permanezca en la Modalidad 40.
- El régimen pensionario aplicable.
Por ello, el cálculo de la pensión se realiza de manera individual, conforme a la legislación vigente y al historial laboral de cada persona.
¿Cómo funciona la Modalidad 40?
También conocida como Continuación Voluntaria en el Régimen Obligatorio, esta modalidad permite que quienes dejaron de cotizar continúen realizando aportaciones al IMSS con el salario base que elijan, siempre dentro de los límites establecidos por la ley.
Al incrementar el salario con el que cotizan durante los últimos años de su vida laboral, algunos trabajadores pueden mejorar el promedio salarial utilizado para calcular su futura pensión.
Antes de inscribirte, analiza tu caso
El IMSS recomienda que los interesados soliciten información personalizada antes de incorporarse a la Modalidad 40, ya que cada trabajador tiene un historial de cotización distinto.
Además, es importante considerar que este esquema implica el pago de cuotas mensuales, cuyo monto depende del salario elegido para cotizar y de las disposiciones vigentes, por lo que conviene evaluar si representa la mejor alternativa para alcanzar los objetivos de retiro.